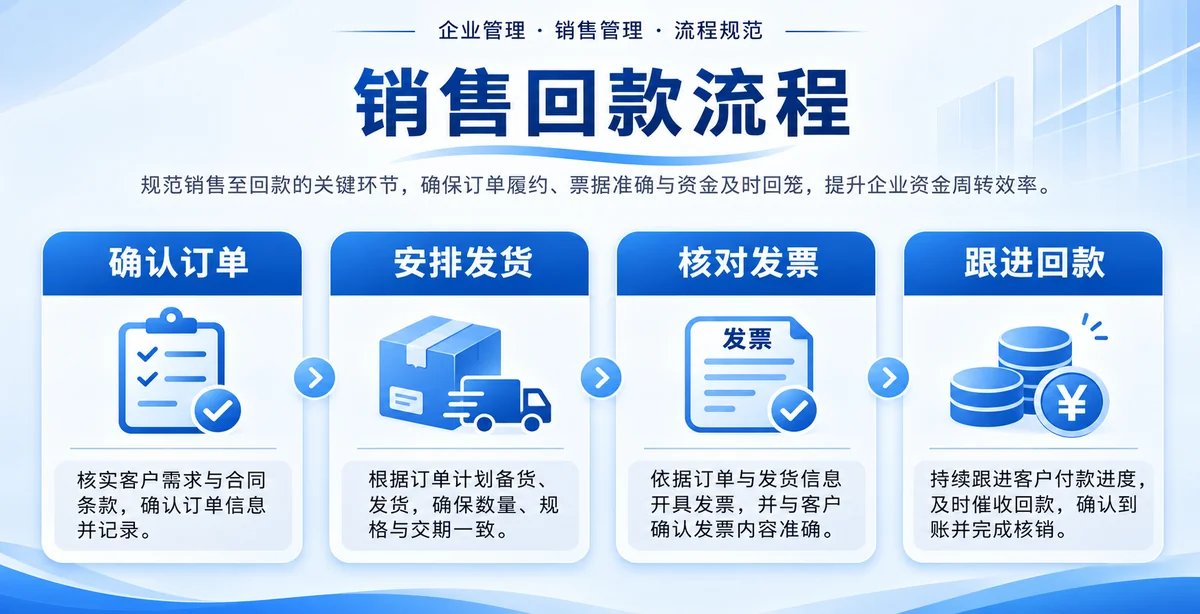
销售到回款涉及销售、仓库、财务和客户,不同岗位看到的数据并不完全一样。准备使用好业财时,先梳理订单、发货、开票、收款及退货的实际流程,有助于发现重复录入和对账困难的原因。
第一步:画出一笔订单的实际路径
选择一笔近期完成的典型订单,从客户询价开始,记录报价、订单确认、备货、发货、开票、收款及对账分别由谁负责。不要只画理想流程,也要记录经常发生的改单、分批发货和提前收款。
例如一张订单分三次发货时,需要明确每次发货的数量、对应单据和剩余未发数量;一次发票覆盖多次发货时,也要能说明核对关系。
第二步:统一客户与商品资料
客户名称、联系人、结算方式、开票信息和信用约定应有明确维护责任。客户简称与开票名称不同时,需建立对应关系,避免销售、财务各建一套名称造成对账困难。
商品资料重点检查编码、规格、计量单位、价格与仓库。对历史重复档案,先整理已发生业务和库存,再制定合并或停用规则。
第三步:明确发货和开票的时点
先发货后开票、先收款后发货、部分退货等情形,会使订单、库存、应收和发票的时间不同。企业需要明确哪些节点产生记录,哪些人员复核,以及特殊情况如何追踪。
不要把开票金额、实际回款和销售收入视为同一概念。应结合企业的会计政策和业务依据分别核对,异常情况交由财务处理。
第四步:准备应收账款对账表
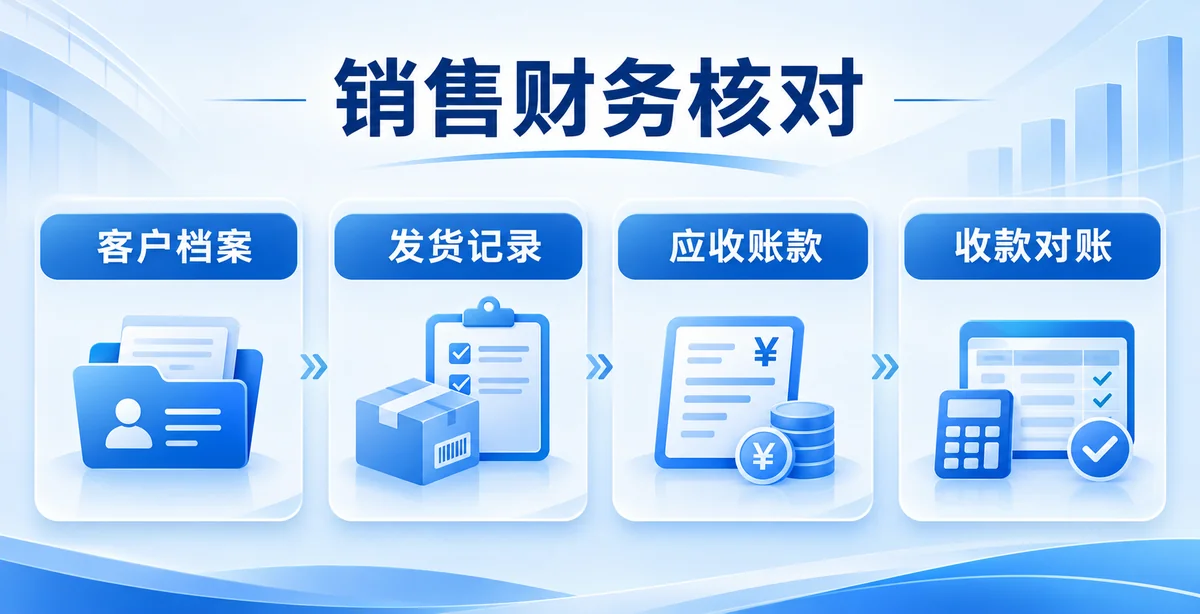
按客户整理期初欠款、本期应收、本期收款、退货冲减及期末余额,并抽取若干笔核对到原始单据。跨合同或多次收款时,记录款项对应关系;尚无法确定的款项先保留待核对状态。
第五步:用典型业务进行演练
选择普通销售、分批发货、预收款和退货四类样本,分别走一遍业务录入与财务核对。检查责任岗位能否找到需要的信息,发现差异时能否回查原始单据,并将问题写入上线前待办清单。
常见问题
一定要一次覆盖全部流程吗?
不必。可以先选择交易量大、规则较清楚的业务开始,再根据运行情况扩展。首期应明确覆盖哪些部门、单据和历史数据。
上线前要准备哪些数据?
至少梳理客户、商品、仓库、往来期初及未完成订单,并由业务负责人和财务分别复核。含个人信息的样本应先脱敏。