小微企业每月结账,重点不是点击一次“结账”,而是先检查票据、银行流水、凭证、往来和报表是否相互对应。使用好会计时,可以围绕这几个环节准备一份月末检查清单,让会计、出纳和业务人员按各自职责完成核对。
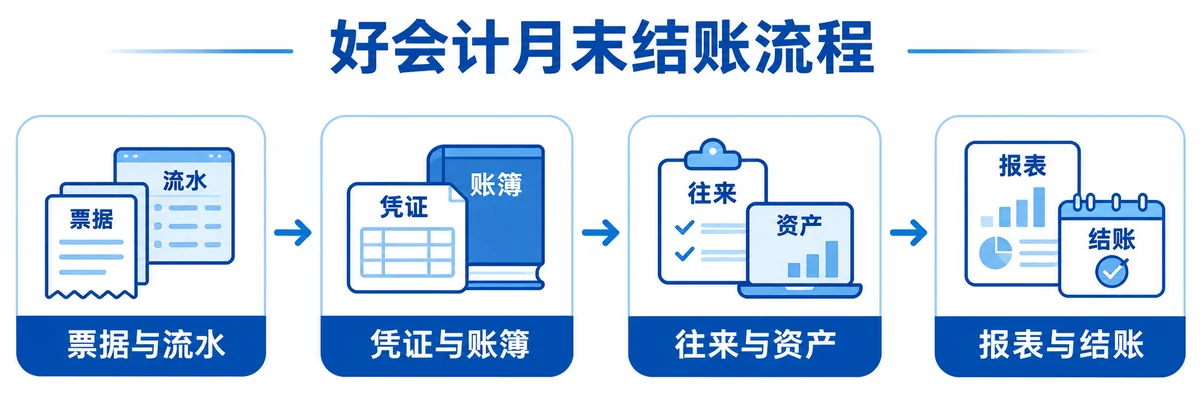
一、先整理本月票据和银行流水
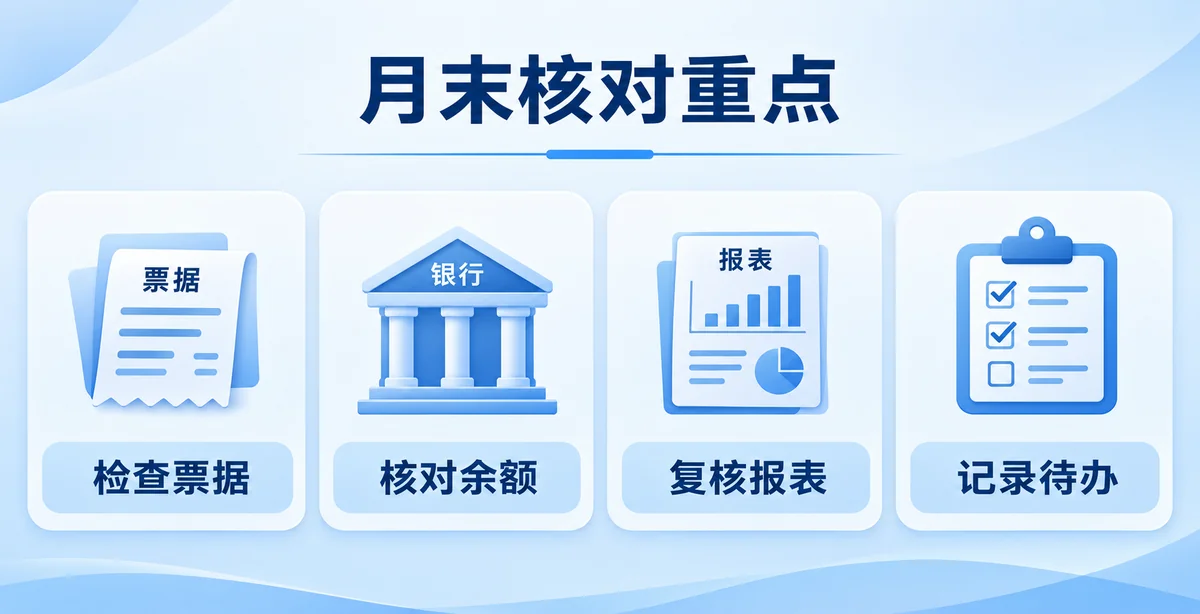
按业务日期和往来单位收集销售、采购、费用等资料,检查是否有重复、缺失或跨期。银行流水要与收付款记录逐笔核对;无法立即判断用途的款项,先记录问题和经办人,再补充依据,不要为了赶进度随意归类。
如果企业有现金、多个银行账户或不同业务部门,建议分别列出账户和负责人。流水录入后,可先检查余额与银行记录是否一致,再对异常金额进行追溯。
二、检查凭证和账簿
核对凭证日期、摘要、会计科目、金额和附件是否对应业务事实。对系统辅助生成的凭证,也要检查科目规则和税务处理;例如同一供应商既可能涉及采购,也可能涉及费用,不能只按名称机械归类。
检查科目余额时,重点关注现金、银行存款、应收应付及预收预付款项。发现余额方向或金额异常,可以从总账逐级查到明细和原始单据,确认是录入错误、跨期业务还是未完成的结算。
三、核对往来和固定资产
按客户和供应商检查期初、发生额与期末余额,关注长期未清项目。对于分期付款、预付款抵扣或退货,先核对合同、发票和付款记录,再处理往来余额,避免重复核销。
有固定资产的企业,应检查新增、处置、折旧及资产台账与财务记录是否一致。具体处理应结合企业会计制度和资产实际状态,由负责会计审核。
四、复核税务资料与财务报表
将发票、账务记录和税务资料进行交叉检查,重点关注收入期间、票据状态及异常差异。税务申报应由专业人员根据企业实际情况复核;系统提示可以辅助排查,不能代替税务判断。
生成财务报表后,可比较本月与上月主要科目、收入和费用变化。发现异常波动时,先回查凭证、业务单据与统计期间,再决定是否需要调整。
五、结账后保留什么
完成审核后按企业流程结账,并保存报表、问题处理记录和必要附件。将需要跨月跟进的事项列成清单,注明负责人和预计处理时间;如需调整已结账期间,应先按内部权限和会计制度办理。
常见问题
每个月都要重新建立账套吗?
通常应按企业的账套规划持续记录业务,而不是每月新建账套。跨年度处理、账套数量和权限安排应结合所使用版本及企业管理要求。
只有会计需要参与月结吗?
会计负责账务审核,出纳、销售、采购等人员通常也需要提供流水、合同或业务单据。提前明确资料提交时间,有助于减少月底反复催办。
准备试用时先整理哪些资料?
建议准备会计制度、科目与期初余额、客户供应商档案、银行账户清单,以及少量经过脱敏的典型单据。先用样本走通录入、审核和报表流程,再安排正式数据导入。